התחייבויות שהצטברו
הלוואה אחת כאן, תשלום חודשי שם, מסגרת אשראי ועוד כמה רכישות בתשלומים. כל התחייבות נראית סבירה בפני עצמה, אבל ביחד הן יכולות להכביד מאוד על התזרים.
המשכורת נכנסת, המינוס מצטמצם, ואז מגיעים החיובים, ההחזרים וההוצאות של החודש, ושוב חוזרים לאותה נקודה.
אולי אתם מרוויחים לא רע. אולי אתם אפילו משתדלים לעקוב אחרי ההוצאות. אבל איכשהו, בסוף החודש הכסף שוב לא מספיק.
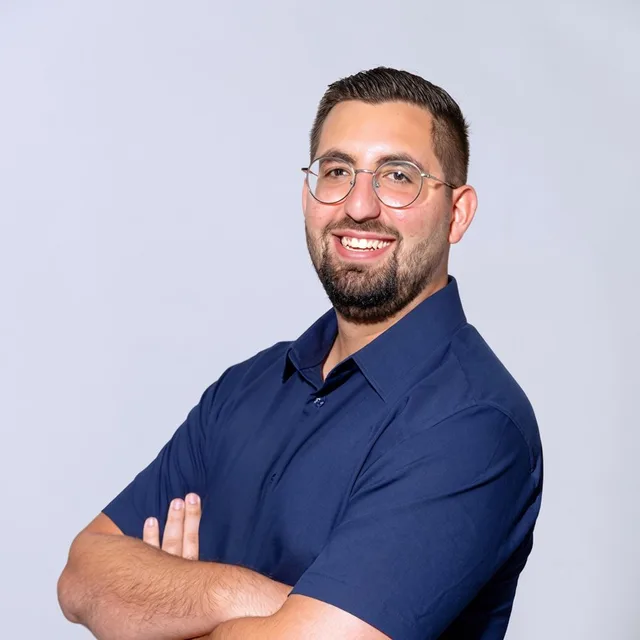
אני מתן רג'ואן, לוחם המינוסים. אני מלווה משפחות, זוגות ויחידים שרוצים להבין למה זה קורה אצלם, לעשות סדר בכסף ולבנות תוכנית שאפשר ליישם בחיים האמיתיים.
שיחת היכרות ומיפוי ראשוני, ללא תשלום וללא התחייבות להמשך.
לפעמים הבעיה היא הוצאה מסוימת שאפשר לצמצם. אבל לא תמיד.
מינוס שחוזר שוב ושוב יכול להיות תוצאה של כמה דברים שפועלים יחד: התחייבויות שהצטברו, הוצאות שלא נכנסו לתכנון, חודשים יקרים יותר או פתרונות זמניים שלא טיפלו במה שגרם לבעיה.
לפני שמחליטים מה לקצץ או אם לקחת עוד הלוואה, כדאי להבין מה באמת קורה אצלכם.
הלוואה אחת כאן, תשלום חודשי שם, מסגרת אשראי ועוד כמה רכישות בתשלומים. כל התחייבות נראית סבירה בפני עצמה, אבל ביחד הן יכולות להכביד מאוד על התזרים.
ביטוח שנתי, תיקון לרכב, חגים, אירועים או הוצאות על הילדים. לא הכול קורה בכל חודש, אבל כשלא מתכננים גם את הדברים האלה, התקציב עלול להישבר שוב ושוב.
אפשר להרוויח משכורת טובה ועדיין להרגיש שאין מספיק כסף. השאלה היא לא רק כמה נכנס, אלא גם מתי הכסף נכנס, כמה כבר מחויב ומה נשאר לשימוש שוטף.
הלוואה, הגדלת מסגרת או פריסת תשלומים עשויות לעזור במצבים מסוימים. אבל אם דפוס ההכנסות וההוצאות לא משתנה, המינוס עלול לחזור.
לא מחפשים אשמים. מחפשים את הסיבה כדי שאפשר יהיה להתחיל לטפל בה.
להבין מה לא עובד זה רק חלק מהעניין. השאלה החשובה היא מה משנים, באיזה סדר ואיך הופכים את ההחלטות למשהו שאפשר להתמיד בו.
הליווי נבנה לפי המצב שלכם. בהתאם לצורך ולמסגרת שנסכם, הוא יכול לכלול את המרכיבים הבאים:
נעשה סדר בהכנסות, בהוצאות ובהתחייבויות, כדי לראות את התמונה הכלכלית המלאה ולא להסתמך רק על התחושה שנשארת בסוף החודש.
נבחן את הפערים בתזרים ואת ההוצאות שמכבידות עליו, כדי לזהות מה מחזיר אתכם שוב לאותה נקודה.
נרכז את ההתחייבויות ונבין את ההשפעה שלהן על התקציב. כשיש לכך הצדקה, נבחן גם אפשרויות לשינוי או להסדרת התחייבויות, תוך התייחסות לעלות ולסיכונים.
נבנה מסגרת כלכלית שמתחשבת בהוצאות הקבועות, בצרכים המשתנים ובמה שחשוב לכם לשמור בחיי היומיום.
נחליט במה נכון לטפל קודם ומה יכול לחכות. במקום רשימת החלטות ארוכה שקשה לעמוד בה, נבנה צעדים שאפשר להתחיל לבצע.
נבחן מה עובד ומה דורש שינוי, ונעדכן את התוכנית בהתאם למציאות ולמסגרת הליווי שסוכמה.
המטרה היא שלא תישארו רק עם הסבר למה אתם במינוס, אלא עם כיוון ברור למה עושים עכשיו.
לפעמים שינוי בהתנהלות הכלכלית מתחיל בתקציב מסודר ובהחלטות טובות יותר. במקרים אחרים, צריך לבחון גם את ההלוואות, ההתחייבויות והאפשרויות הקיימות מול הבנקים.
השילוב בין ליווי פיננסי אישי לבין הניסיון שלי בייעוץ משכנתאות ומימון מאפשר לי לבחון את התמונה הרחבה.
כשזה מתאים למצבכם ולמסגרת השירות שסיכמנו, הליווי יכול לכלול גם פנייה שלי לבנקים וניהול מגעים מולם, באישורכם, ולא רק הכנת תוכנית שתצטרכו לקדם בעצמכם.
מה כולל הליווי הפיננסי?המטרה היא לא להתאים את כל החיים לתקציב. המטרה היא לבנות תקציב שאפשר לחיות איתו.
קל לבנות תקציב לחודש שבו שום דבר לא מתקלקל, אין אירועים משפחתיים, אין הוצאות בלתי צפויות וכולם עומדים בדיוק במה שתכננו.
אבל אלה לא החיים של רובנו.
תוכנית פיננסית צריכה להביא בחשבון גם חודשים עמוסים, הוצאות תקופתיות, שינויים בהכנסה ואת הדברים שאתם לא רוצים לוותר עליהם בקלות.
זה לא אומר שלא נצטרך לקבל החלטות קשות. לפעמים צריך לצמצם, לדחות רכישה או לשנות הרגל שהתרגלנו אליו.
ההבדל הוא שנעשה את זה מתוך הבנה של המספרים ושל סדרי העדיפויות שלכם, ולא מתוך רשימת איסורים אוטומטית.
לא צריך לדעת מראש כמה בדיוק אתם מוציאים על כל דבר, ולא צריך להכין תוכנית לפני שפונים.
מתחילים בשיחה קצרה על מה שמטריד אתכם ועל מה שהייתם רוצים לשנות.
נדבר על המצב שלכם, על הקושי המרכזי ועל המטרות שלכם. זו שיחת היכרות ומיפוי ראשוני, לא אבחון פיננסי מלא.
אם נחליט להתקדם לליווי בתשלום, נבחן לעומק את ההכנסות, ההוצאות וההתחייבויות הרלוונטיות, כדי לבנות תמונת מצב מבוססת.
נגדיר את סדרי העדיפויות ואת הצעדים שיכולים להתאים למצבכם, תוך התחשבות בצרכים ובהרגלים שלכם.
נעבוד על היישום בפועל, נבדוק מה משתנה ונבצע התאמות בהתאם לצורך ולמסגרת הליווי שתוסכם.
אני מתן רג'ואן.
תמיד הייתי איש של מחשבים, ובמשך שנים רבות עבדתי כמפתח תוכנה. אהבתי להבין איך מערכות עובדות, לזהות מה יוצר את הבעיה ולמצוא דרך מסודרת לפתור אותה.
במקביל, עולם הפיננסים, הנדל"ן והמשכנתאות סקרן אותי מגיל צעיר. את הדירה הראשונה שלי רכשתי בגיל 22, ולמדתי משכנתאות והשקעות נדל"ן באורין שפלטר.
בסופו של דבר בחרתי לעזוב את עולם הפיתוח ולהקים את מסע להצלחה.
גם היום, כשאני מלווה אנשים בהתנהלות הכלכלית שלהם, אני מתחיל מאותו מקום: קודם להבין מה באמת קורה, אחר כך לבנות דרך פעולה שמתאימה למצב.
כי מאחורי המספרים בחשבון הבנק יש אנשים, החלטות וחיים שלמים.
אפשר לקרוא את חוות הדעת שפורסמו בגוגל על השירות והליווי שלי במסע להצלחה.
אצל משפחות רבות, המשכנתא היא אחת ההתחייבויות הגדולות ביותר בתקציב החודשי.
לכן כשבוחנים את המצב הכלכלי הכולל, חשוב להבין גם איך ההחזר החודשי משתלב לצד שאר ההוצאות וההלוואות.
זה לא אומר שכל משכנתא כדאי למחזר או שכל שינוי בה יוביל לחיסכון. זה אומר שכדאי לבדוק את התמונה המלאה לפני שמקבלים החלטה.
ייעוץ משכנתאות ופתרונות מימון ניתנים במסגרת הפעילות של מסע להצלחה בע"מ.
ייעוץ משכנתאות לא מסתכם רק בהשוואת ריביות ובבניית תמהיל.
אני בוחן גם כיצד המשכנתא משתלבת בתמונה הכלכלית הרחבה שלכם: ההכנסות, ההוצאות, ההתחייבויות הקיימות, היכולת לעמוד בהחזר והצרכים העתידיים.
המטרה היא לבחור מבנה משכנתא שמתאים למצבכם ולמטרות שלכם, תוך התייחסות לעלות, ליציבות ולסיכונים.
אין הבטחה לאישור מימון או לחיסכון כספי מסוים.
לא צריך להגיע עם כל התשובות, ולא צריך להתחייב עכשיו לתהליך שלם.
אפשר להתחיל בשיחה אחת, לספר מה קורה אצלכם ולבדוק אם יש דרך עבודה שיכולה להתאים למצב שלכם.
שיחת היכרות ומיפוי ראשוני, ללא עלות וללא התחייבות להמשך.
מעדיפים שיחת טלפון? 054-509-1273